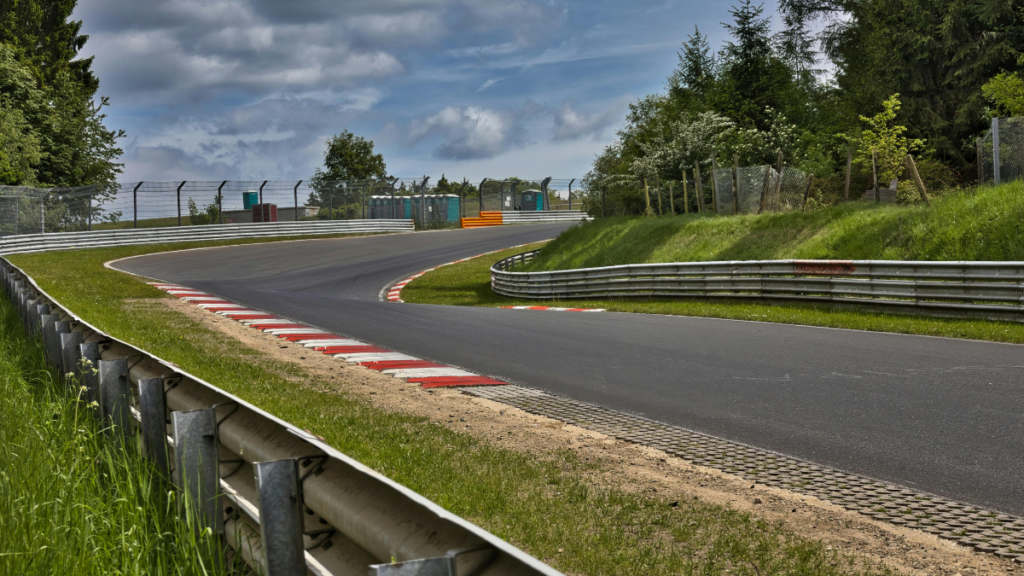
Wielu przedsiębiorców i menedżerów łączy wyjazdy biznesowe do Niemiec z wizytą na słynnym torze Nürburgring Nordschleife. Niezależnie od tego, czy korzystasz z prywatnego auta sportowego, czy luksusowego samochodu firmowego, kolizja na tym obiekcie to nie tylko problem logistyczny, ale przede wszystkim poważne wyzwanie prawne i finansowe. Towarzystwa ubezpieczeniowe rutynowo odmawiają wypłaty odszkodowań z polis OC i AC, powołując się na rażące niedbalstwo lub wyłączenia dotyczące jazdy po torach wyścigowych. Prawna kwalifikacja zdarzenia decyduje o tym, czy koszty liczone w dziesiątkach tysięcy euro pokryje ubezpieczyciel, czy właściciel pojazdu z własnego majątku.
Na skróty
ukryj
Czy polskie ubezpieczenie OC działa na Nürburgring?
Kluczowe dla odpowiedzialności ubezpieczyciela jest rozróżnienie charakteru jazd na Nordschleife. W trakcie zorganizowanych imprez typu „Trackday” tor jest zamknięty, a polisy OC i AC w standardowym kształcie nie działają. Zupełnie inaczej sytuacja wygląda podczas tzw. „Touristenfahrten” (jazd turystycznych).
W godzinach otwarcia dla publiczności Nordschleife zyskuje status płatnej drogi jednokierunkowej, na której obowiązują niemieckie przepisy ruchu drogowego (StVO). Z formalnego punktu widzenia kolizja podczas Touristenfahrten to zwykły wypadek drogowy. Mimo to, polscy ubezpieczyciele niemal zawsze próbują odrzucić roszczenia, traktując tor jako obiekt wyścigowy. Skuteczne zmuszenie zakładu ubezpieczeń do wypłaty zależy od właściwej argumentacji prawnej i precyzyjnego wykazania drogowego charakteru zdarzenia.
Wyłączenia odpowiedzialności w OWU ubezpieczenia – na co uważać?
Polscy ubezpieczyciele opierają odmowy na Ogólnych Warunkach Ubezpieczenia (OWU). Standardowe wyłączenia odpowiedzialności obejmują szkody powstałe podczas „wyścigów”, „treningów”, „rajdów” czy „prób szybkościowych”.
Decyzja ubezpieczyciela często zależy od pierwszych zeznań kierowcy i notatki niemieckiej policji. Użycie w korespondencji likwidacyjnej słów takich jak „jechałem na czas”, „ścigałem się” lub „testowałem auto” daje ubezpieczycielowi gotowy pretekst do odmowy. Z perspektywy prawnej, kierowca poruszał się płatną drogą publiczną, na której miejscami nie obowiązują limity prędkości – analogicznie jak na niektórych odcinkach niemieckich autostrad. Interpretacja tych klauzul w kontekście jazd turystycznych na Nürburgring to obszar intensywnych sporów prawnych, które przy odpowiednim zarządzaniu ryzykiem można rozstrzygnąć na korzyść ubezpieczonego.
Kolizja na Nürburgring samochodem firmowym w leasingu
Dla przedsiębiorców korzystających z pojazdów firmowych, wypadek na Nordschleife niesie dodatkowe ryzyka. Umowy leasingowe oraz polisy flotowe często zawierają rygorystyczne obostrzenia dotyczące sposobu użytkowania pojazdu.
Uszkodzenie leasingowanego pojazdu na torze może skutkować nie tylko odmową wypłaty odszkodowania z AC, ale również roszczeniami regresowymi ze strony leasingodawcy i ubezpieczyciela. W skrajnych przypadkach może to prowadzić do osobistej odpowiedzialności majątkowej. Kluczowa jest tu uprzednia weryfikacja polityki flotowej, umów z firmami finansującymi oraz ewentualne rozszerzenie ochrony ubezpieczeniowej (tzw. klauzule sportowe) przed podjęciem ryzyka wjazdu na obiekt.
Skutki finansowe wypadku na torze – co grozi Twojemu majątkowi?
Koszty kolizji na Nordschleife rzadko ograniczają się do naprawy własnego pojazdu. W przypadku uznania przez ubezpieczyciela wyłączenia odpowiedzialności z OC, sprawca odpowiada z własnego majątku za roszczenia regresowe obejmujące m.in.:
- Wymianę uszkodzonych barier energochłonnych (tzw. Armco) – stawki za metr są z góry określone przez operatora toru.
- Interwencję służb ratowniczych i specjalistyczne holowanie z toru.
- Przestój toru (zabezpieczenie Streckensicherung) – koszt liczony potencjalnie w tysiącach euro za każdą godzinę zamknięcia obiektu.
- Szkody na pojazdach innych uczestników ruchu (osobowe i majątkowe).
Brak odpowiedniej strategii i poddanie się pierwszej decyzji ubezpieczyciela to prosta droga do utraty płynności finansowej lub konieczności pokrycia z prywatnego majątku kosztów, które w rzeczywistości powinny zostać zlikwidowane z polisy OC.
Jak skutecznie dochodzić odszkodowania i bronić się przed regresem?
Walka z ubezpieczycielem o pokrycie kosztów kolizji na Nürburgring wymaga chłodnej kalkulacji biznesowej i precyzyjnych działań od pierwszych minut po zdarzeniu.
Co należy zrobić, aby zabezpieczyć swoje interesy:
- Zabezpiecz dokumentację – niemiecki raport policyjny jest kluczowy. Upewnij się, że kwalifikuje on zdarzenie jako incydent w ruchu drogowym (Verkehrsunfall).
- Zadbaj o rzetelny i precyzyjny opis zdarzenia, bez nieadekwatnych określeń sugerujących wyścig. Unikaj deklaracji o „jeździe sportowej” w dokumentach zgłoszeniowych do polskiego ubezpieczyciela.
- Zleć profesjonalną analizę prawną OWU i umowy leasingowej jeszcze przed formalnym zgłoszeniem szkody ubezpieczycielowi, aby zbudować spójną narrację.
Wczesna interwencja prawna pozwala na zablokowanie prób nieuprawnionego wyłączenia odpowiedzialności przez towarzystwo ubezpieczeniowe.
Skontaktuj się z kancelarią PLA.partners
Potrzebujesz wsparcia prawnego lub indywidualnej analizy Twojej sprawy? Wejdź na naszą stronę internetową i skontaktuj się z naszym zespołem — pomożemy ocenić sytuację i zaproponujemy konkretne rozwiązania.
Oceń wpis!
[Ocen: 0 Średnia: 0]